
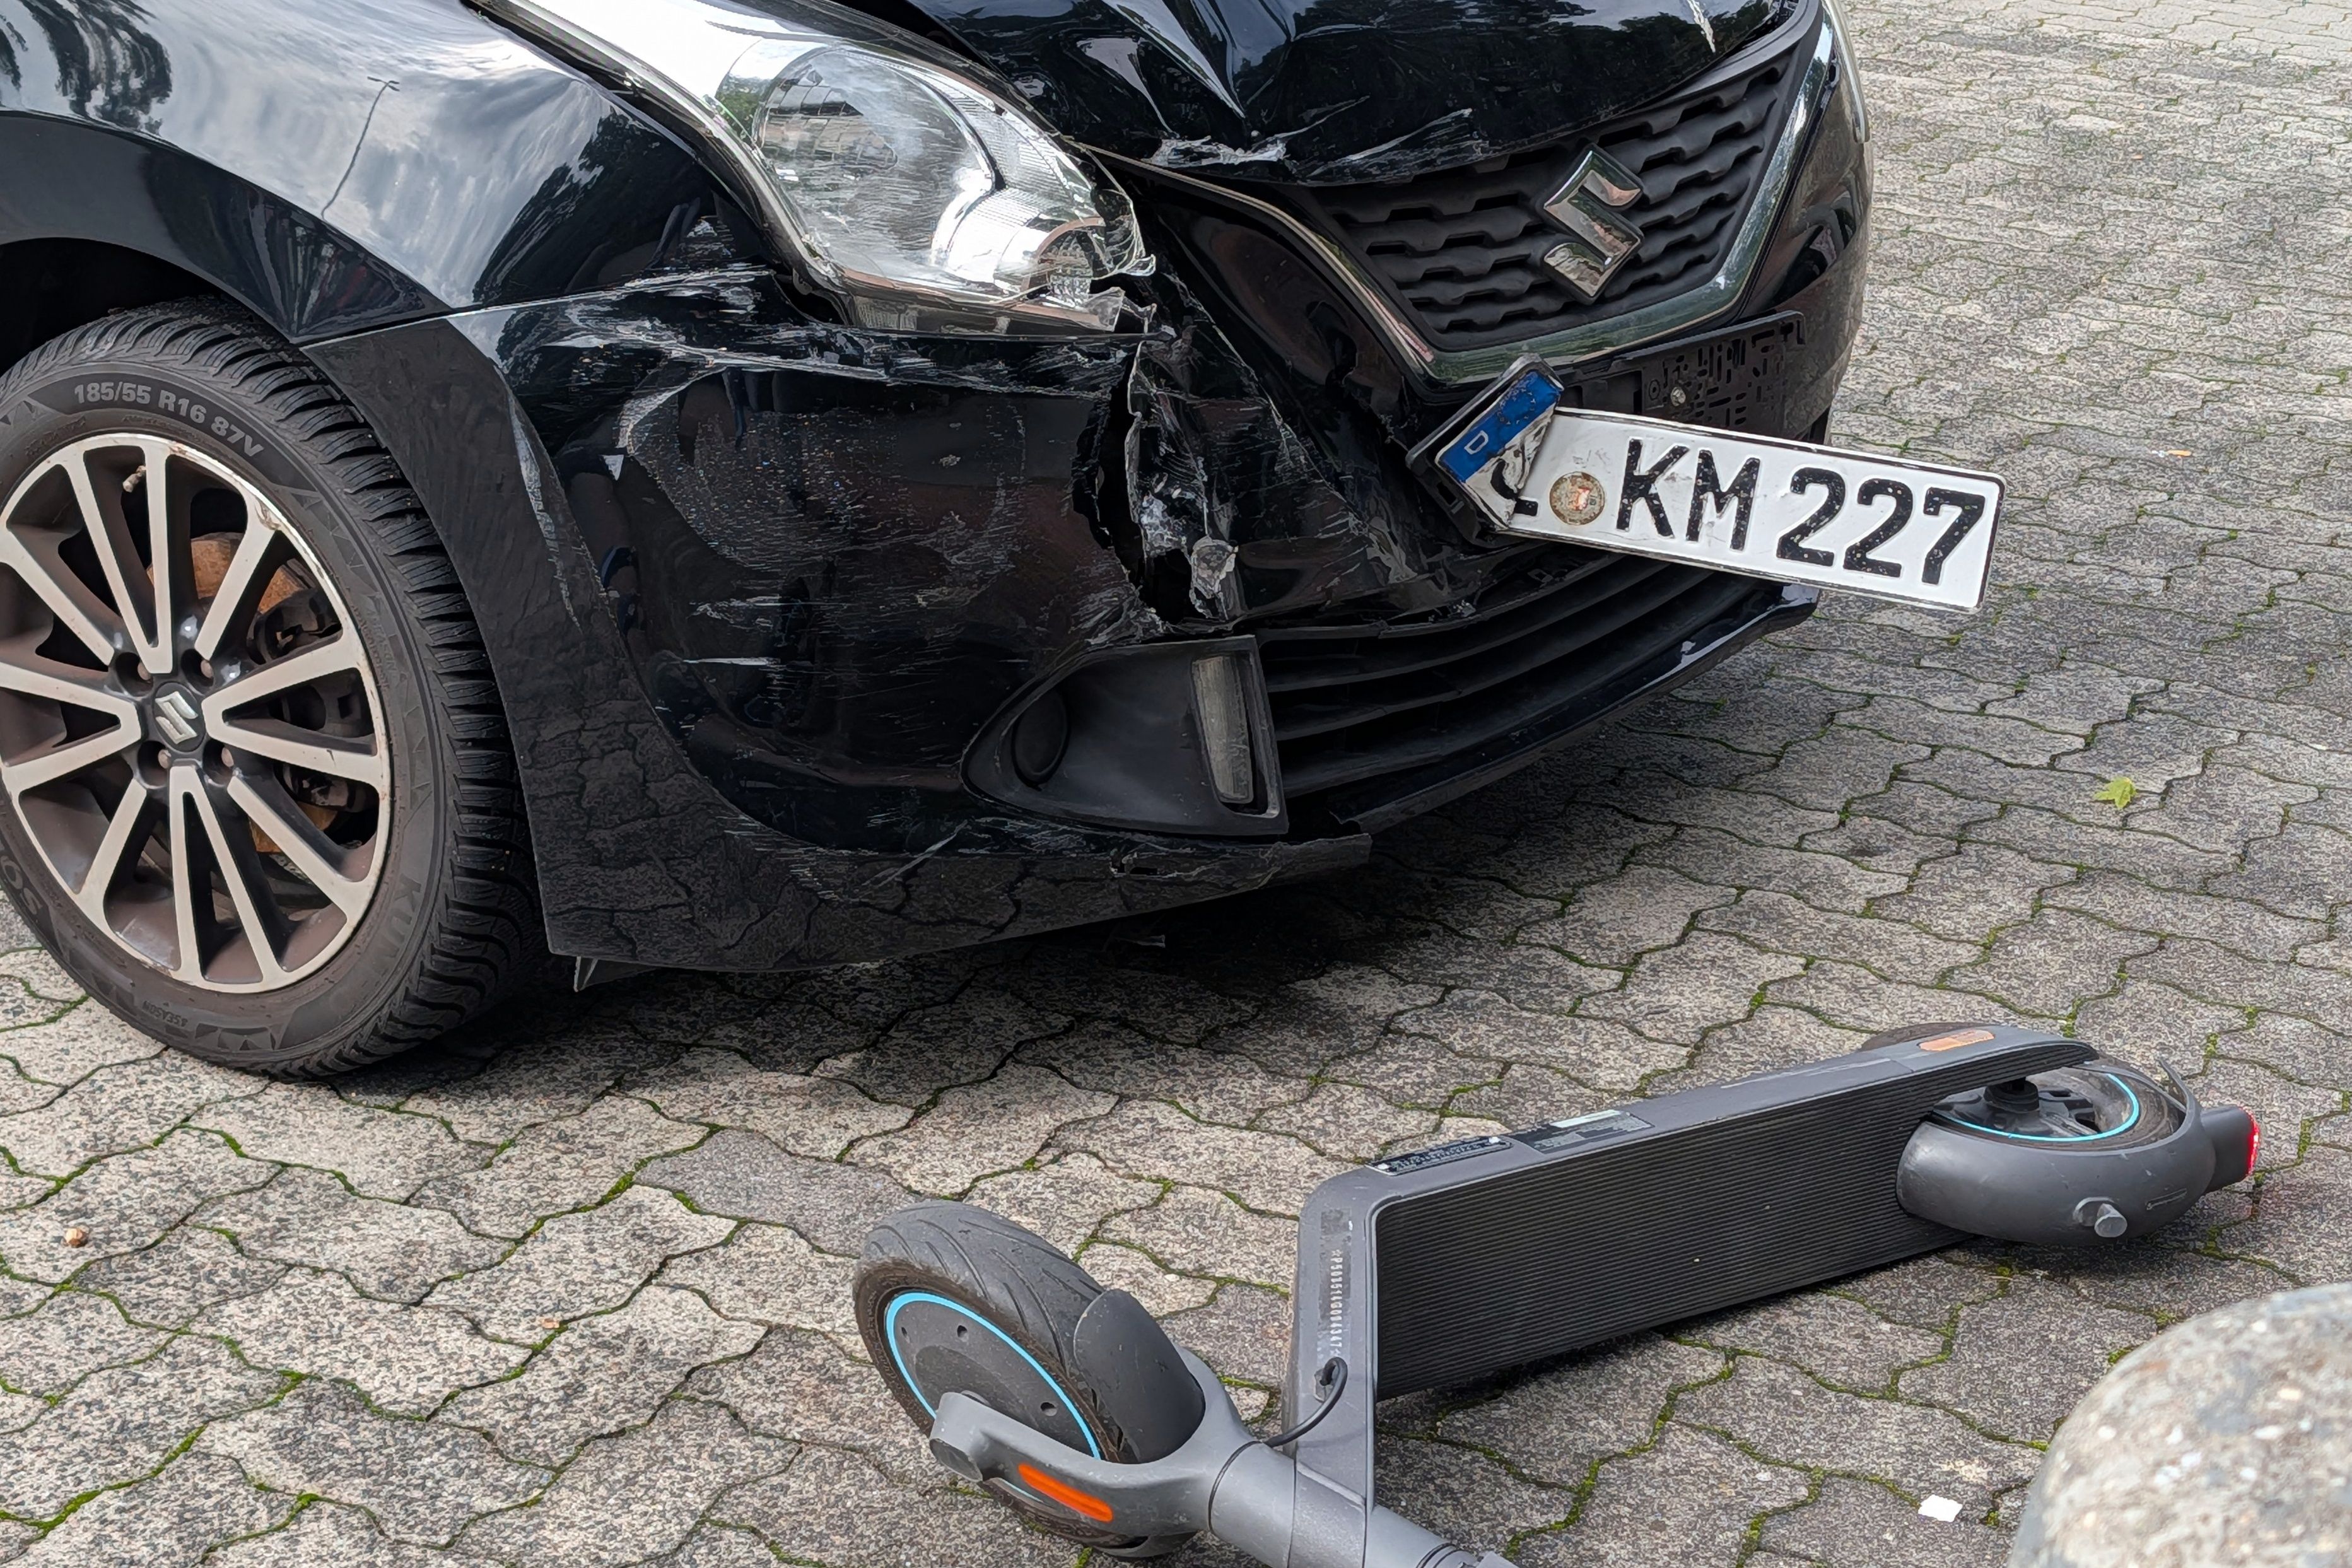
Unfallschaden auszahlen lassen: So funktioniert die fiktive Abrechnung
Nach einem unverschuldeten Verkehrsunfall stellt sich häufig die Frage: Muss ich mein Fahrzeug tatsächlich reparieren lassen oder kann ich mir den Schaden einfach auszahlen lassen?
Die gute Nachricht: Bei einem Haftpflichtschaden können Sie sich grundsätzlich für eine Auszahlung auf Basis der kalkulierten Reparaturkosten entscheiden, ohne Ihr Fahrzeug reparieren zu lassen. Dieses Verfahren wird als fiktive Abrechnung bezeichnet.
Allerdings gibt es einige Besonderheiten. Die Mehrwertsteuer wird beispielsweise nicht ohne Weiteres erstattet. Außerdem können Versicherungen bestimmte Reparaturkosten kürzen, wenn die rechtlichen Voraussetzungen dafür vorliegen.
Als unabhängiger Kfz-Sachverständiger in München erkläre ich Ihnen, wie die fiktive Abrechnung funktioniert, welche Beträge erstattungsfähig sind und warum eine sorgfältige Schadendokumentation besonders wichtig ist.
Was bedeutet fiktive Abrechnung nach einem Unfall?
Bei einer fiktiven Abrechnung wird der Fahrzeugschaden auf Grundlage der erforderlichen Reparaturkosten reguliert, ohne dass eine tatsächliche Reparatur durch eine Werkstattrechnung nachgewiesen werden muss.
Die Höhe des Schadens wird beispielsweise durch ein unabhängiges Kfz-Gutachten oder bei kleineren Schäden durch einen geeigneten Kostenvoranschlag ermittelt.
Anschließend kann der Geschädigte den nach den gesetzlichen Voraussetzungen ersatzfähigen Betrag gegenüber der gegnerischen Kfz-Haftpflichtversicherung geltend machen.
Ob und wann Sie Ihr Fahrzeug anschließend reparieren lassen, entscheiden Sie grundsätzlich selbst.
So können Sie beispielsweise:
- Ihr Fahrzeug unverändert weiterfahren, sofern es verkehrssicher ist.
- Den Schaden selbst reparieren.
- Eine günstigere Reparatur durchführen lassen.
- Die Reparatur zu einem späteren Zeitpunkt veranlassen.
Der Schadensersatzanspruch ist also nicht grundsätzlich davon abhängig, dass Sie die kalkulierten Reparaturarbeiten tatsächlich ausführen lassen.
Die rechtliche Grundlage bildet insbesondere § 249 Abs. 2 BGB.
Kann ich mir jeden Unfallschaden auszahlen lassen?
Die fiktive Abrechnung ist insbesondere bei einem unverschuldeten Kfz-Haftpflichtschaden relevant.
Voraussetzung ist, dass ein berechtigter Schadensersatzanspruch besteht und der geltend gemachte Betrag innerhalb der rechtlichen Grenzen liegt.
Bei einer teilweisen Mitschuld werden die ersatzfähigen Kosten grundsätzlich entsprechend der Haftungsquote berücksichtigt.
Anders ist die Situation bei einer Regulierung über die eigene Voll- oder Teilkaskoversicherung. Hier richtet sich die Entschädigung nach den jeweiligen Versicherungsbedingungen. Auch eine Auszahlung ohne Reparatur kann möglich sein, allerdings gelten nicht automatisch dieselben Regeln wie beim Haftpflichtschaden.
Wichtig: Bei wirtschaftlichen Totalschäden gelten besondere Abrechnungsgrundsätze. Die kalkulierten Reparaturkosten können dann nicht ohne Weiteres in voller Höhe ausgezahlt werden.
Wie viel Geld bekomme ich bei einer fiktiven Abrechnung?
Die Auszahlung orientiert sich grundsätzlich an den objektiv erforderlichen Reparaturkosten.
Ein Kfz-Sachverständiger ermittelt dafür den Schadenumfang und kalkuliert die technisch erforderlichen Reparaturmaßnahmen.
Dabei werden beispielsweise folgende Positionen berücksichtigt:
- Ersatzteile und gegebenenfalls erforderliche Anbauteile
- Arbeitskosten für Demontage, Montage und Instandsetzung
- Lackierarbeiten und zugehörige Materialien
- Erforderliche Prüf-, Mess- und Einstellarbeiten
- Gegebenenfalls Kalibrierungen betroffener Fahrerassistenzsysteme
Entscheidend ist, welche Maßnahmen zur fachgerechten Beseitigung des unfallbedingten Schadens notwendig sind.
Beispiel: 3.000 Euro Reparaturkosten
Angenommen, ein Sachverständiger ermittelt folgende Reparaturkosten:
Schadenposition – Betrag
Reparaturkosten netto – 3.000 €
Umsatzsteuer (19 %) – 570 €
Reparaturkosten brutto – 3.570 €
Bei einer zulässigen fiktiven Abrechnung auf Reparaturkostenbasis wären in diesem vereinfachten Beispiel grundsätzlich 3.000 Euro netto anzusetzen.
Die enthaltene Umsatzsteuer von 570 Euro wird nicht allein aufgrund der Kalkulation erstattet.
Weitere ersatzfähige Schadenpositionen, beispielsweise eine unfallbedingte merkantile Wertminderung oder erforderliche Sachverständigenkosten, sind davon gesondert zu beurteilen.
Die tatsächliche Auszahlung kann außerdem von Faktoren wie Haftungsquote, Vorschäden oder zulässigen Einwendungen gegen die Höhe der kalkulierten Reparaturkosten abhängen.
Warum wird bei der fiktiven Abrechnung keine Mehrwertsteuer ausgezahlt?
Das Bürgerliche Gesetzbuch regelt in § 249 Abs. 2 Satz 2 ausdrücklich, dass die Umsatzsteuer bei einer Sachbeschädigung nur ersetzt wird, wenn und soweit sie tatsächlich angefallen ist.
Wird lediglich ein Gutachten erstellt und der Schaden anschließend unrepariert belassen, entsteht dadurch keine Umsatzsteuer auf eine Fahrzeugreparatur.
Daher erfolgt die fiktive Abrechnung auf Reparaturkostenbasis grundsätzlich netto.
Was passiert, wenn ich später doch reparieren lasse?
Wer sich zunächst für eine fiktive Abrechnung entscheidet, ist damit nicht unter allen Umständen dauerhaft an diese Abrechnungsart gebunden.
Der Bundesgerichtshof hat mit Urteil vom 8. April 2025 (Az. VI ZR 25/24) bestätigt, dass unter den jeweiligen rechtlichen Voraussetzungen später grundsätzlich ein Wechsel zur konkreten Schadensabrechnung möglich sein kann.
Dann können tatsächlich entstandene und ersatzfähige Reparaturkosten einschließlich angefallener Umsatzsteuer berücksichtigt werden.
Die bereits erhaltene Entschädigung wird dabei angerechnet. Nicht zulässig ist es, ohne Weiteres einzelne Vorteile unterschiedlicher Abrechnungsarten miteinander zu kombinieren.
Wenn Sie nach einer zunächst fiktiven Abrechnung eine Reparatur planen, sollten Sie deshalb die spätere Abwicklung und die erforderlichen Nachweise vorab klären.
Darf die Versicherung die kalkulierten Reparaturkosten kürzen?
Nicht jede Kürzung einer Versicherung ist automatisch gerechtfertigt. Umgekehrt ist aber auch nicht jeder im Gutachten kalkulierte Betrag unter sämtlichen Umständen vollständig erstattungsfähig.
Ein häufiger Streitpunkt sind die Stundenverrechnungssätze der Werkstatt.
Verweisung auf eine günstigere freie Werkstatt
Bei einer fiktiven Abrechnung kann die gegnerische Versicherung unter bestimmten Voraussetzungen auf eine günstigere, technisch gleichwertige Reparaturmöglichkeit in einer freien Fachwerkstatt verweisen.
Eine solche Werkstatt muss für den Geschädigten mühelos und ohne Weiteres zugänglich sein. Außerdem muss eine qualitativ gleichwertige Reparatur möglich sein.
Allerdings kann eine solche Verweisung unzumutbar sein.
Nach der Rechtsprechung des Bundesgerichtshofs ist dies insbesondere bei Fahrzeugen der Fall, die zum Unfallzeitpunkt nicht älter als drei Jahre waren.
Auch bei älteren Fahrzeugen können besondere Umstände gegen eine Verweisung sprechen, etwa wenn das Fahrzeug bislang nachweislich regelmäßig in einer markengebundenen Fachwerkstatt gewartet und repariert wurde.
Diese Grundsätze ergeben sich unter anderem aus dem BGH-Urteil vom 20. Oktober 2009 (Az. VI ZR 53/09).
Ob eine Kürzung im konkreten Fall berechtigt ist, sollte individuell geprüft werden.
Bekomme ich auch eine Wertminderung ausgezahlt?
Eine fiktive Abrechnung bedeutet nicht automatisch, dass eine mögliche merkantile Wertminderung entfällt.
Auch nach einer fachgerechten Reparatur kann ein Unfallfahrzeug am Gebrauchtwagenmarkt weniger wert sein als ein vergleichbares Fahrzeug ohne entsprechenden Unfallschaden.
Dieser verbleibende wirtschaftliche Nachteil wird als merkantile Wertminderung bezeichnet.
Ob und in welcher Höhe ein solcher Schaden entsteht, hängt unter anderem vom Fahrzeugalter, der Laufleistung, dem Fahrzeugwert und dem Umfang der Unfallbeschädigung ab.
Ein Kfz-Sachverständiger kann eine mögliche Wertminderung im Rahmen des Schadengutachtens beurteilen.
Bei einem berechtigten Haftpflichtschaden kann die merkantile Wertminderung grundsätzlich zusätzlich zu den erstattungsfähigen Reparaturkosten verlangt werden – auch wenn die Reparatur zunächst nicht durchgeführt wird.
Ein automatischer Anspruch auf einen pauschalen Betrag besteht allerdings nicht.
Warum ist ein unabhängiges Kfz-Gutachten bei der fiktiven Abrechnung wichtig?
Wenn Sie Ihr Fahrzeug nicht reparieren lassen, fehlt später die Werkstattrechnung als Nachweis für den tatsächlich durchgeführten Reparaturumfang.
Umso wichtiger ist eine aussagekräftige Feststellung des ursprünglichen Unfallschadens.
Ein unabhängiges Kfz-Gutachten dokumentiert insbesondere:
- Art, Lage und Ausmaß der festgestellten Fahrzeugschäden
- den technisch erforderlichen Reparaturweg
- die kalkulierten Reparaturkosten
- den Fahrzeugzustand und erkennbare Vorschäden
- gegebenenfalls eine merkantile Wertminderung
- bei entsprechenden Schäden den Wiederbeschaffungswert und Restwert
Gerade bei modernen Fahrzeugen ist der sichtbare Schaden nicht immer mit dem tatsächlich erforderlichen Reparaturumfang gleichzusetzen.
Ein leichter Anstoß an einen Stoßfänger kann beispielsweise auch Halterungen, Energieabsorber, Sensoren oder dahinterliegende Bauteile betreffen.
Wer sich ausschließlich auf die äußerlich sichtbare Beschädigung verlässt, kann den Schadenumfang deshalb unterschätzen.
Ein vollständiges Unfallgutachten in München schafft eine nachvollziehbare technische Grundlage für die weitere Schadenregulierung.
Bei eindeutig geringfügigen Schäden kann dagegen ein Kostenvoranschlag ausreichend sein. Mehr dazu erfahren Sie im Ratgeber Kostenvoranschlag oder Kfz-Gutachten?.
Was passiert, wenn mein Fahrzeug nach einer fiktiven Abrechnung erneut beschädigt wird?
Ein besonders wichtiger Punkt wird bei der Entscheidung für die fiktive Abrechnung häufig unterschätzt: die Dokumentation von Vorschäden.
Beispiel: Zwei Unfälle am selben Stoßfänger
Angenommen, ein Fahrzeug wird bei einem Auffahrunfall am hinteren Stoßfänger beschädigt.
Der Schaden wird durch einen Sachverständigen dokumentiert. Anschließend erhält der Geschädigte die erstattungsfähigen Reparaturkosten ausgezahlt, verzichtet jedoch auf die Reparatur.
Einige Monate später kommt es zu einem weiteren Unfall, bei dem derselbe Stoßfänger erneut beschädigt wird.
Nun muss bei der Regulierung des zweiten Unfalls geklärt werden:
- Welche Schäden waren bereits vor dem zweiten Unfall vorhanden?
- Welche Beschädigungen sind tatsächlich neu hinzugekommen?
- Wurde zwischenzeitlich etwas repariert?
- Welche Reparaturmaßnahmen wären auch ohne den zweiten Unfall erforderlich gewesen?
Eine technische Abgrenzung kann schwierig werden, wenn keine ausreichende Dokumentation des ersten Schadens existiert.
Wichtig ist dabei die Unterscheidung zwischen dem ersten und dem zweiten Schadensersatzanspruch.
Der Bundesgerichtshof hat mit Urteil vom 31. März 2026 (Az. VI ZR 100/25) klargestellt, dass eine spätere erneute Beschädigung den bereits entstandenen Anspruch aus einem ersten Schadenereignis grundsätzlich nicht automatisch entfallen lässt.
Beim zweiten Unfall muss jedoch weiterhin nachvollziehbar sein, welche Beschädigungen tatsächlich durch dieses neue Ereignis verursacht wurden.
So dokumentieren Sie eine spätere Reparatur richtig
Wenn Sie Ihr Fahrzeug nach einer fiktiven Abrechnung doch reparieren lassen, sollten Sie möglichst folgende Unterlagen aufbewahren:
- Das ursprüngliche Schadengutachten mit Fotodokumentation.
- Reparaturrechnungen beziehungsweise Materialbelege.
- Aussagekräftige Fotos vor, während und nach der Reparatur.
- Nachweise über die tatsächlich durchgeführten Arbeiten.
Gerade bei selbst durchgeführten Reparaturen ist eine lückenlose Dokumentation empfehlenswert.
Bei einem späteren Unfall kann eine fachgerechte Beweissicherung entscheidend dazu beitragen, neue Beschädigungen von bereits vorhandenen Schäden abzugrenzen.
Was gilt bei einem wirtschaftlichen Totalschaden?
Die bisherigen Beispiele beziehen sich auf einen reparablen Fahrzeugschaden, der zulässig anhand der Reparaturkosten abgerechnet wird.
Liegt dagegen ein wirtschaftlicher Totalschaden vor, ist die Berechnung anders.
Bei einer Abrechnung auf Wiederbeschaffungsbasis wird grundsätzlich der sogenannte Wiederbeschaffungsaufwand ermittelt:
Wiederbeschaffungsaufwand = Wiederbeschaffungswert − Restwert
Der Wiederbeschaffungswert beschreibt den erforderlichen Betrag für den Erwerb eines vergleichbaren Fahrzeugs vor dem Unfall.
Der Restwert bezeichnet den Wert des beschädigten Fahrzeugs im unreparierten Zustand.
Abhängig von der Art der Abrechnung, der tatsächlichen Verwendung des Fahrzeugs und weiteren Voraussetzungen können Besonderheiten gelten.
Die bekannte 130-Prozent-Regel setzt insbesondere eine entsprechende tatsächliche Reparatur und weitere rechtliche Voraussetzungen voraus. Sie rechtfertigt keine pauschale fiktive Auszahlung von Reparaturkosten bis 130 Prozent des Wiederbeschaffungswerts.
Deshalb sollte bei größeren Schäden vor der Entscheidung über die Abrechnungsart zunächst geklärt werden, welche Abrechnung wirtschaftlich und rechtlich infrage kommt.
Gibt es Nutzungsausfall bei einer fiktiven Abrechnung?
Ein Anspruch auf Nutzungsausfallentschädigung entsteht nicht automatisch durch die fiktive Abrechnung.
Die Entschädigung setzt grundsätzlich einen tatsächlichen unfallbedingten Verlust der Nutzungsmöglichkeit voraus. Daneben müssen weitere Voraussetzungen, insbesondere ein Nutzungswille und eine Nutzungsmöglichkeit, bestehen.
Wird ein verkehrssicheres Fahrzeug unverändert weitergenutzt und fällt tatsächlich nicht aus, entsteht allein wegen der kalkulierten Reparaturdauer im Gutachten kein Nutzungsausfall.
Bei einer später durchgeführten Reparatur oder einer tatsächlichen Wiederbeschaffung kann die Situation anders aussehen.
Ob ein solcher Anspruch besteht, hängt von den konkreten Umständen ab.
Fiktive Abrechnung: So gehen Sie nach einem Unfall vor
Wenn Sie überlegen, sich den Unfallschaden auszahlen zu lassen, ist ein strukturiertes Vorgehen sinnvoll.
1. Unfall und Fahrzeugschäden dokumentieren
Fotografieren Sie die Unfallstelle, Fahrzeugpositionen und sichtbaren Beschädigungen. Notieren Sie die Daten der Beteiligten sowie möglicher Zeugen.
2. Schaden fachgerecht beurteilen lassen
Lassen Sie prüfen, ob ein vollständiges Schadengutachten erforderlich ist oder ein Kostenvoranschlag ausreicht.
3. Erstattungsfähigen Schaden ermitteln
Die technischen Reparaturkosten und gegebenenfalls weitere Schadenpositionen werden nachvollziehbar festgestellt.
4. Abrechnungsart klären
Entscheiden Sie, ob Sie zunächst fiktiv abrechnen möchten oder eine konkrete Reparatur durchführen lassen.
5. Anspruch gegenüber der Versicherung geltend machen
Die ersatzfähigen Kosten können auf Grundlage der entsprechenden Schadenunterlagen bei der eintrittspflichtigen Haftpflichtversicherung geltend gemacht werden.
6. Unterlagen langfristig aufbewahren
Bewahren Sie insbesondere das Gutachten, die Fotos und gegebenenfalls spätere Reparaturnachweise auf.
Häufige Fragen zur fiktiven Abrechnung
Muss ich mein Auto nach der Auszahlung reparieren lassen?
Nein. Bei einer zulässigen fiktiven Abrechnung im Haftpflichtschadenfall müssen Sie Ihr Fahrzeug grundsätzlich nicht reparieren lassen. Voraussetzung für die weitere Nutzung ist allerdings, dass es verkehrssicher und vorschriftsmäßig ist.
Wie viel Prozent zahlt die Versicherung bei einer fiktiven Abrechnung?
Es gibt keinen einheitlichen Auszahlungssatz. Die Entschädigung richtet sich nach den ersatzfähigen Reparaturkosten, grundsätzlich ohne nicht angefallene Umsatzsteuer. Bei einer Teilschuld wird zusätzlich die Haftungsquote berücksichtigt.
Darf ich den Unfallschaden selbst reparieren?
Grundsätzlich ja. Eine Eigenreparatur ist möglich. Für einen späteren Nachweis sollten Sie die Arbeiten und verwendeten Materialien sorgfältig dokumentieren.
Bekomme ich die Mehrwertsteuer später noch erstattet?
Bei einem zulässigen späteren Übergang zur konkreten Abrechnung kann tatsächlich angefallene und ersatzfähige Umsatzsteuer berücksichtigt werden. Dabei sind die rechtlichen Voraussetzungen und bereits erhaltene Zahlungen zu beachten.
Kann ich den Unfallschaden auszahlen lassen und mein Auto anschließend verkaufen?
Grundsätzlich ja. Allerdings kann ein unreparierter Schaden den Fahrzeugwert und den erzielbaren Verkaufspreis beeinflussen. Beim Verkauf sollten bekannte relevante Unfallschäden wahrheitsgemäß offengelegt werden.
Ist eine fiktive Abrechnung auch bei einem Kaskoschaden möglich?
Ja, sie kann auch bei einem Kaskoschaden möglich sein. Hier gelten jedoch die vertraglich vereinbarten Versicherungsbedingungen, insbesondere zur Entschädigungshöhe und gegebenenfalls zur Werkstattbindung.
Fazit: Unfallschaden auszahlen lassen – eine Entscheidung mit Folgen
Die fiktive Abrechnung bietet Unfallgeschädigten die Möglichkeit, einen ersatzfähigen Fahrzeugschaden auf Grundlage der kalkulierten Reparaturkosten regulieren zu lassen, ohne das Fahrzeug tatsächlich reparieren zu müssen.
Allerdings sollten Sie nicht nur die mögliche Auszahlung betrachten.
Wichtig sind auch die korrekte Schadenhöhe, die Behandlung der Umsatzsteuer, mögliche Versicherungskürzungen und die Dokumentation für spätere Schadenfälle.
Ein unabhängiges Kfz-Gutachten kann dabei eine wichtige Grundlage schaffen, damit der tatsächliche Schadenumfang nachvollziehbar festgestellt wird.
Unfallschaden in München? Lassen Sie sich unverbindlich beraten.
Sie hatten einen Verkehrsunfall und überlegen, ob Sie Ihr Fahrzeug reparieren lassen oder den Schaden auszahlen lassen möchten?
Als unabhängiger Kfz-Sachverständiger in München unterstütze ich Sie bei der technischen Schadenfeststellung, der Ermittlung der Reparaturkosten und der Dokumentation möglicher Wertminderungen.
Ich biete Ihnen eine kostenlose und unverbindliche Erstberatung sowie kurzfristige Vor-Ort-Begutachtungen in München und Umgebung an.
Dipl.-Ing. Leon Schulz
Unabhängiger Kfz-Sachverständiger – München & Umgebung
Über den Autor
Dipl.-Ing. Leon Schulz ist unabhängiger Kfz-Sachverständiger in München. Nach seinem Ingenieurstudium mit Schwerpunkt Fahrzeugtechnik an der Technischen Universität Dresden sammelte er praktische Erfahrung in der Automobilentwicklung und qualifizierte sich zusätzlich als Kfz-Sachverständiger.
Sein Schwerpunkt liegt auf der technischen Beurteilung und nachvollziehbaren Dokumentation von Fahrzeugschäden sowie der Erstellung unabhängiger Schadengutachten und Fahrzeugbewertungen.
Mehr über den Sachverständigen erfahren
Rechtsgrundlagen und Quellen
- § 249 BGB – Art und Umfang des Schadensersatzes
- BGH, Urteil vom 20.10.2009 – VI ZR 53/09 (Verweisung auf günstigere Reparaturmöglichkeiten)
- BGH, Urteil vom 08.04.2025 – VI ZR 25/24 (Wechsel zur konkreten Abrechnung)
- BGH, Urteil vom 31.03.2026 – VI ZR 100/25 (späteres Schadenereignis)
- OLG Bremen, Urteil vom 30.06.2021 – 1 U 90/19 (Nachweisanforderungen bei Vorschäden)
Stand: Oktober 2026. Dieser Beitrag bietet allgemeine Informationen und ersetzt keine individuelle Rechtsberatung. Die konkrete Erstattungsfähigkeit einzelner Positionen ist stets vom jeweiligen Schadenfall abhängig.